 Creditos
 Bus.Valor
 Conectar
 Bus.User

Solaria acelera ingresos y caja, aunque el mercado deberá vigilar la calidad del beneficio


Un semestre de fuerte expansión
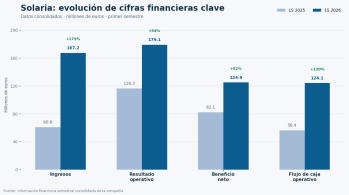
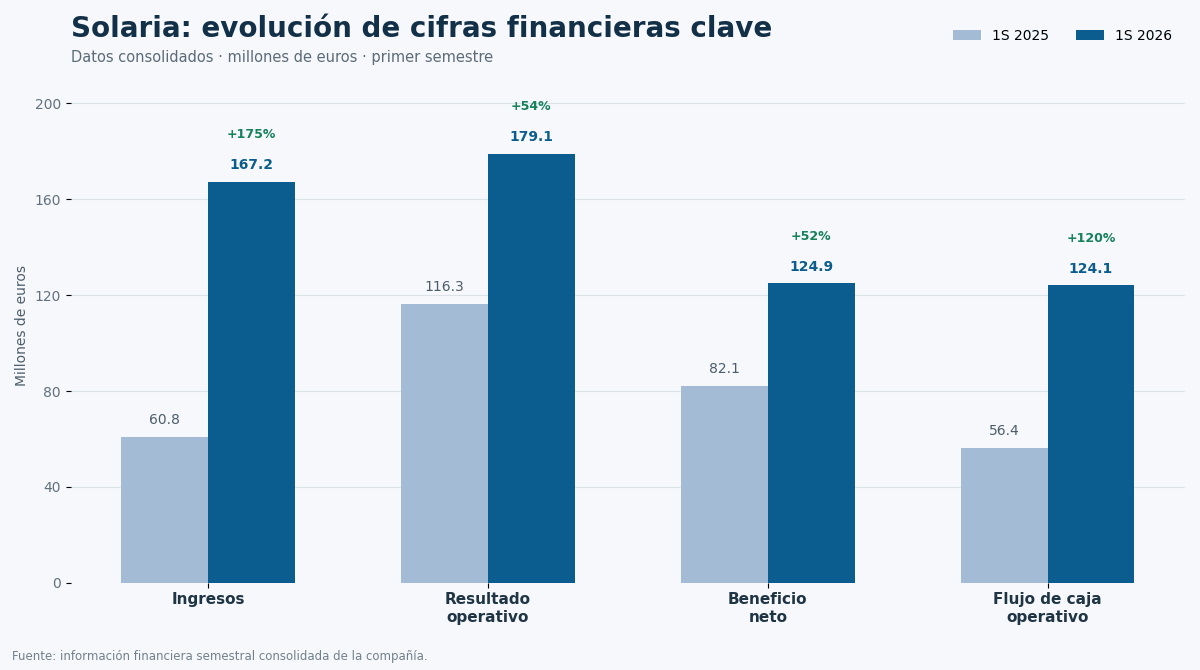
Solaria cerró el primer semestre de 2026 con una evolución financiera claramente expansiva. Los ingresos consolidados alcanzaron 167,2 millones de euros, frente a 60,8 millones en el mismo periodo del año anterior, mientras que el beneficio neto atribuido ascendió a 124,9 millones, un aumento del 52,2%. La escala del avance en ventas y caja muestra una mejora operativa relevante para un grupo intensivo en inversión y con una actividad estrechamente ligada a la ejecución de sus activos renovables.
El resultado de explotación se situó en 179,1 millones de euros, por encima de los 116,3 millones registrados un año antes. La generación de efectivo también acompañó el crecimiento: el flujo de caja procedente de las actividades de explotación alcanzó 124,1 millones de euros, más del doble que los 56,4 millones del primer semestre de 2025. Esa evolución aporta respaldo financiero al crecimiento reflejado en la cuenta de resultados.
Principales cifras consolidadas
| Magnitud | 1S 2026 | 1S 2025 | Variación |
|---|---|---|---|
| Ingresos | 167,2 M€ | 60,8 M€ | +174,9% |
| Resultado de explotación | 179,1 M€ | 116,3 M€ | +54,0% |
| Beneficio neto atribuido | 124,9 M€ | 82,1 M€ | +52,2% |
| Flujo de caja operativo | 124,1 M€ | 56,4 M€ | +120,2% |
| Inversión / capex | 275,8 M€ | 164,5 M€ | +67,7% |
| Caja | 209,4 M€ | 73,3 M€* | +185,6% |
* Comparación con el cierre de 2025 en balance.
Lo más favorable
1. Salto muy significativo de la facturación
Los ingresos casi se multiplican por 2,75. El avance procede esencialmente de España, que aporta 160,1 millones de euros, cerca del 96% de la facturación consolidada. Esto señala una mejora muy relevante de la actividad en el mercado doméstico, aunque también mantiene una elevada concentración geográfica.
2. Beneficio y caja avanzan con fuerza
El beneficio neto asciende a 124,9 millones, un 52% más interanual, y el flujo operativo alcanza 124,1 millones, más del doble que un año antes. Es una señal importante: el crecimiento no se limita a una cuenta de resultados contable, sino que viene acompañado por una mayor conversión en caja operativa.
3. Mejora de liquidez y de la estructura financiera a corto plazo
La caja consolidada se sitúa en 209,4 millones de euros, frente a 73,3 millones al cierre de 2025. Además, el pasivo corriente cae de 394,4 a 241,2 millones. El activo corriente supera al pasivo corriente, con una cobertura aproximada de 1,46 veces, frente a una situación mucho más ajustada al final de 2025.
4. La deuda financiera neta baja pese al fuerte ritmo inversor
Sumando deuda financiera corriente y no corriente, la deuda bruta se sitúa en torno a 1.538,7 millones. Descontando la caja, la deuda financiera neta aproximada sería de 1.329,3 millones, frente a unos 1.435,4 millones al cierre de 2025: una reducción cercana a 106 millones. Es un dato constructivo, especialmente porque la compañía elevó la inversión en activos hasta 275,8 millones.
Aspectos que requieren cautela
El resultado operativo no es enteramente recurrente
La partida de «otros resultados» aporta 37,8 millones de euros en el semestre. Aunque es inferior a los 61,1 millones del mismo periodo de 2025, sigue siendo material. Si se excluyera de forma meramente orientativa, el resultado de explotación pasaría de 179,1 a unos 141,3 millones en 2026, frente a aproximadamente 55,2 millones en 2025. La mejora seguiría siendo muy considerable, pero la comparación muestra que el margen publicado incorpora componentes que no deben extrapolarse automáticamente.
La expansión sigue necesitando financiación externa
La caja operativa de 124,1 millones no cubre por sí sola los 275,8 millones invertidos. Durante el semestre, la sociedad registró entradas netas de financiación por 287,7 millones, incluyendo 254,3 millones procedentes de instrumentos de patrimonio y 33,4 millones netos de deuda. Por tanto, el crecimiento se está financiando con una combinación de generación interna, recursos propios y endeudamiento, no exclusivamente con caja operativa.
Aumentan los gastos financieros
El coste financiero alcanza 26,9 millones, frente a 19,8 millones un año antes, un incremento del 36%. Es coherente con una estructura todavía intensiva en capital y deuda, pero será un punto clave para vigilar si se mantienen tipos elevados o si el ritmo de inversión continúa siendo muy exigente.
Conclusión
La valoración de estos resultados es positiva. Solaria presenta una mejora contundente en ingresos, beneficio, flujo operativo y liquidez, al tiempo que reduce la deuda neta aproximada pese a mantener una inversión elevada. El informe apunta a un negocio en expansión y a una situación financiera de corto plazo más cómoda.
La principal reserva es de calidad del beneficio: una parte relevante del resultado operativo procede de «otros resultados», y el plan de crecimiento aún exige una financiación considerable. Para consolidar una lectura plenamente favorable, será importante comprobar en los próximos trimestres que el crecimiento de ingresos, caja y márgenes se mantiene sin una dependencia creciente de partidas no recurrentes o de ampliaciones de recursos propios.