 Creditos
 Bus.Valor
 Conectar
 Bus.User

Neinor Homes — Análisis completo de resultados y objetivos para 2026-2028
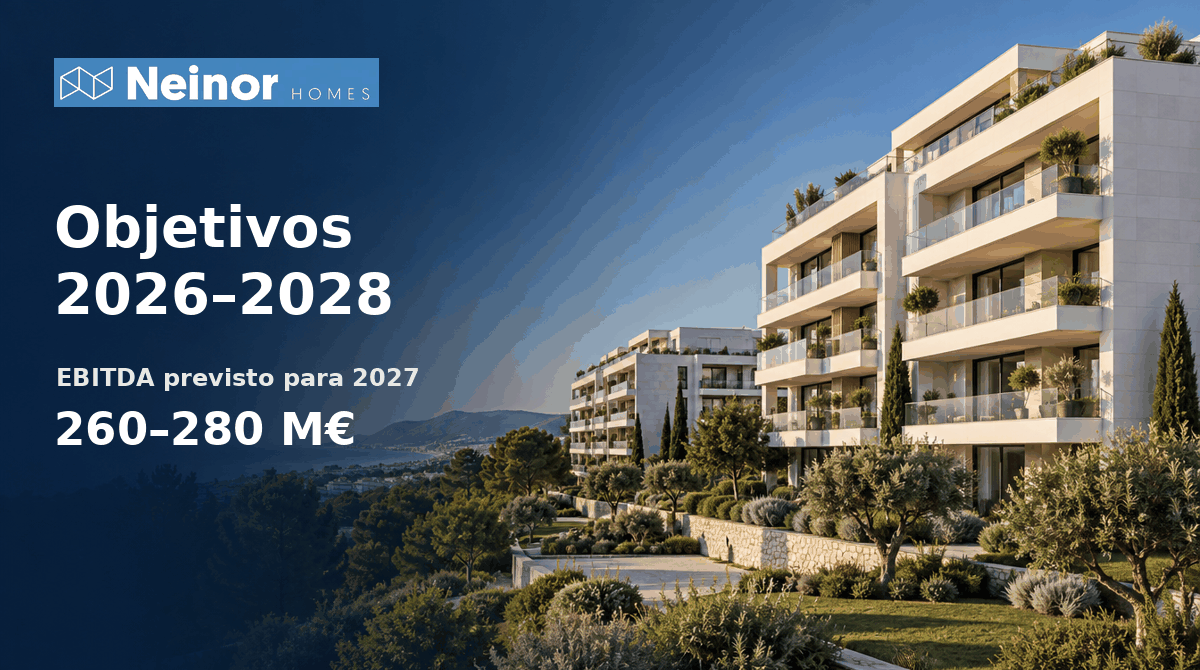


Neinor Homes ha actualizado su hoja de ruta financiera para 2026-2028, con un aumento del objetivo de EBITDA de 2027, una revisión del rango de beneficio neto para ese ejercicio y nuevas metas para 2028. La actualización mantiene las previsiones de EBITDA y beneficio neto de 2026 y anticipa parte de las distribuciones previstas para 2027. Se trata de objetivos y de una actualización de negocio, no de unas cuentas anuales cerradas: las cifras futuras no deben confundirse con resultados obtenidos, caja disponible o dividendos ya pagados.
Objetivos: mejora en 2027 y extensión de la planificación a 2028
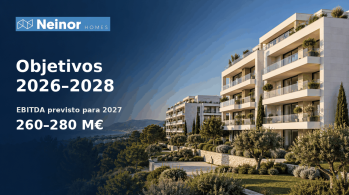
La principal revisión afecta al EBITDA ajustado de 2027: el intervalo pasa de 240-260 millones a 260-280 millones de euros, un incremento de 20 millones en ambos extremos. El beneficio neto ajustado pasa de 150-170 millones a 160-170 millones, con orientación hacia la parte alta. La revisión eleva el límite inferior, pero no incrementa el superior. Para 2026 se reiteran los rangos de EBITDA y beneficio neto, mientras que las nuevas metas de 2028 se sitúan en los mismos intervalos que las de 2027.
| Magnitud: objetivos, no resultados realizados | 2026 | 2027 | 2028 |
|---|---|---|---|
| EBITDA ajustado, millones de euros | 240-260, reiterado | 260-280; antes 240-260 | 260-280 |
| Beneficio neto ajustado, millones de euros | 120-140, reiterado | 160-170; antes 150-170 | 160-170 |
| Beneficio por acción ajustado, euros | 1,23-1,44 | 1,65-1,75; antes 1,52-1,72 | 1,65-1,75 |
| Remuneración al accionista, millones de euros | 280; antes 250 | 250, con aproximadamente el 60% adelantado | 200-250 |
| Deuda neta, millones de euros | 1.000-1.100 | 800-850; antes 800-900 | 550-650 |
El EBITDA y el beneficio neto están ajustados por partidas no recurrentes y por la asignación del precio de adquisición, de carácter no monetario. Las magnitudes por acción incorporan el ajuste indicado por la amortización de 1,65 millones de acciones propias. No son equivalentes a resultados contables sin ajustar. Las distribuciones señaladas como sujetas al calendario de la junta mantienen esa condición.
Rotación de activos: operaciones firmadas y negociación pendiente
La actualización recoge operaciones firmadas durante 2026 por 260 millones de euros, con un valor contable conjunto de 150 millones y un valor bruto de los activos, o GAV, de 223 millones. La presentación identifica una prima del 17% sobre el GAV y un margen bruto del 42%; la comparación de GAV incorpora comisiones de gestión por la venta de La Térmica. Estos porcentajes corresponden a las transacciones descritas, no al margen del conjunto del grupo.
| Operación recogida en la actualización | Importe presentado | Situación y participación |
|---|---|---|
| La Térmica y otros suelos | 50 millones de euros | Venta de suelo firmada |
| Cartera de suelo | 110 millones de euros | Operación firmada; participación en la sociedad conjunta del 10% |
| Río Real | 100 millones de euros | Operación firmada; participación en la sociedad conjunta del 30% |
| Total de operaciones firmadas | 260 millones de euros | No equivale por sí solo a cobros ejecutados |
| Operaciones adicionales en negociación | Hasta 100 millones de euros | No firmadas en esta actualización |
Las operaciones firmadas representan el 65% del objetivo de rotación de activos de 400 millones de euros. La estrategia plantea reducir el banco de suelo desde aproximadamente seis años de entregas a unos cuatro. El volumen firmado acredita acuerdos, pero no permite afirmar que todo el importe se haya cobrado ni calcular un flujo de caja operativo o libre.
Reinversión y gestión de activos: separar metas de cifras de actividad
El esquema de reinversión contempla 100 millones de euros de capital y un objetivo de múltiplo de dos veces. El beneficio neto objetivo asociado supera los 100 millones de euros, desglosado en más de 70 millones de beneficio y aproximadamente 30 millones de comisiones de gestión netas. Son metas de la estrategia, no beneficios ya reconocidos en una cuenta de resultados.
En gestión de activos se muestran más de 1.500 millones de euros bajo gestión y más de 13.000 unidades, con alrededor del 60% lanzado. Desde 2023 se identifican más de 1.500 millones invertidos en los vehículos y más de 200 millones coinvertidos por Neinor; la inversión total de los vehículos no debe atribuirse íntegramente a la promotora. El libro de preventas de esta actividad al primer semestre de 2026 comprende 3.192 unidades y 1.300 millones de euros.
Para el ejercicio 2026, la actividad de gestión de activos presenta ingresos previstos de 40 millones de euros y un margen EBITDA previsto del 40%-50%. También se señalan aproximadamente 150 millones de comisiones pendientes, incluidas comisiones de éxito. Estas magnitudes no son los ingresos consolidados del grupo ni permiten considerar las comisiones pendientes como caja cobrada. La actividad incorpora promoción para venta, vivienda asequible, lujo y alojamiento flexible, sin una cuenta de resultados completa por segmento o territorio en esta actualización.
Deuda y visibilidad operativa
El objetivo de deuda neta para 2027 se acota a 800-850 millones de euros, frente al intervalo previo de 800-900 millones. Para 2028 se incorpora una meta de 550-650 millones, por debajo del rango de 1.000-1.100 millones mantenido para 2026. Son niveles futuros de deuda neta: no describen el saldo actual ni un desapalancamiento ya completado.
La cartera de preventas supera los 2.000 millones de euros. Los porcentajes prevendidos son del 92%, 84% y 38% para las entregas de 2026, 2027 y 2028, respectivamente, y más del 70% de las entregas de 2028 está en obra. La menor cobertura comercial de 2028 sigue siendo un punto de seguimiento, aunque una parte importante de las unidades tenga la construcción iniciada. La cobertura frente a tipos de interés descrita para la deuda corporativa y de promoción no elimina el conjunto de riesgos financieros o de ejecución.
Remuneración al accionista y calendario previsto
El objetivo de remuneración de 2026 pasa de 250 a 280 millones de euros, un aumento del 12%. Para 2027 permanece en 250 millones, con aproximadamente el 60% adelantado. La nueva horquilla para 2028 es de 200-250 millones. La actualización identifica aproximadamente 555 millones ya distribuidos desde marzo de 2023 y otro tanto previsto para los próximos dos años; el segundo importe es prospectivo.
| Calendario presentado | Distribución prevista | Importe aproximado por acción |
|---|---|---|
| Diciembre de 2026 | 80 millones de euros | 0,82 euros |
| Febrero de 2027 | 70 millones de euros | 0,72 euros |
| Abril/mayo de 2027 | 70 millones de euros | 0,72 euros |
| Resto de 2027 | 110 millones de euros | 1,13 euros; sujeto al calendario de la junta |
| Diciembre de 2028 | 200-250 millones de euros | 2,06-2,58 euros; sujeto al calendario de la junta |
El calendario de pagos y el reparto por ejercicios de la tabla de objetivos responden a clasificaciones distintas dentro de la presentación, que incorpora adelantos. No procede reconciliarlos como si fuesen una única serie contable ni tratar los importes previstos como pagos efectuados. Tampoco son, por sí solos, una rentabilidad garantizada para el accionista.
Lectura ejecutiva: fortalezas documentadas y límites del análisis
La actualización combina una mejora de objetivos de 2027, operaciones de rotación firmadas y un calendario más próximo de parte de la remuneración. Como elementos de visibilidad destacan las preventas y el avance de obra, mientras que los puntos a vigilar son el cierre y cobro de las operaciones, la conversión de preventas en entregas, la ejecución de los objetivos de deuda y las condiciones de las distribuciones futuras.
La presentación no contiene unas cuentas consolidadas completas ni una comparación interanual de resultados cerrados. No proporciona el detalle necesario para reconstruir ingresos y costes del grupo, resultado de explotación, resultado financiero, beneficio antes de impuestos, beneficio atribuido sin ajustar, tesorería, circulante, flujos operativos, inversión efectivamente desembolsada o plantilla. El registro ofrece la presentación financiera completa, sin un archivo IPP/XBRL adicional identificado para esta entrada. Por ello, el análisis se limita a las cifras de actividad y los objetivos verificados, sin inventar un balance, un estado de flujos, márgenes consolidados ni una valoración bursátil.